

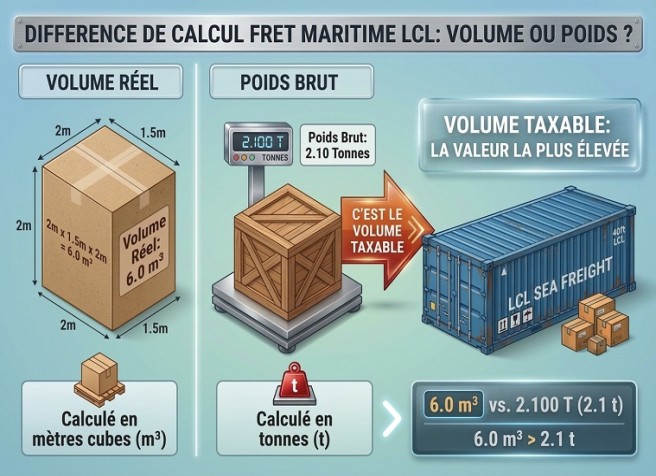
 Lors d’un déménagement international ou d’une expédition de marchandises par voie maritime, le volume occupé par les biens ne correspond pas toujours au montant facturé. Pour établir une cotation de fret, le transporteur tient à la fois compte de l’espace utilisé et du poids de la cargaison. Cette distinction est particulièrement importante en groupage maritime LCL, où la facturation repose sur une règle de comparaison entre le cubage et la masse transportée. Pour Transports MARI, commissionnaire international, le calcul du cubage permet d’établir une base tarifaire cohérente dès la préparation de l’expédition. Il intervient aussi dans le choix du conditionnement, du mode de transport et, lorsque les volumes deviennent importants, du type de conteneur.
Le volume réel : l’espace effectif occupé
Le volume réel, exprimé en mètres cubes (m³), correspond à l’espace occupé par les marchandises une fois celles-ci préparées pour leur transport. Le calcul repose sur les dimensions extérieures :
Volume en m3 = longueur x largeur x hauteur en cm / 1 000 000
Dans le cadre d’un déménagement international ou d’un acheminement de fret, ce calcul s’applique aux dimensions des protections, cartons palettes, caisses et autres dispositifs de conditionnement. Cette précision peut avoir une incidence directe sur la cotation. Le cubage réel ne correspond pas à l’encombrement du meuble nu. il intègre la sur-épaisseur imposée par les caissages en bois soumis à la norme NIMP 15 (norme internationale pour les mesures phytosanitaires n° 15), obligatoires pour prévenir les risques parasitaires lors des manutentions portuaires internationales.
Le poids volumétrique : le ratio de conversion appliqué par les compagnies maritimes
Le poids volumétrique permet de traduire l’encombrement d’une cargaison en un poids théorique. Cette notion répond à une réalité simple : deux marchandises peuvent peser différemment tout en occupant le même espace dans un moyen de transport. Dans le domaine du transport maritime, la parité couramment utilisée pour le groupage est de 1 m³ pour 1 tonne métrique, soit 1 000 kg.
1 tonne métrique (1 000 kg) = 1 m³
Ainsi, une expédition occupant 5 m³ représente un équivalent volumétrique de 5 tonnes. Cette conversion devient particulièrement intéressante pour les marchandises volumineuses et relativement légères : mobilier capitonné, cartons, textile, éléments décoratifs ou certains équipements protégés par des emballages.
Le volume taxable et la règle du « payant de poids »
Pour le transport maritime LCL, le transporteur compare généralement deux données :
- le volume réel exprimé en m³
- le poids brut exprimé en tonnes
La valeur la plus élevée sert de base à la facturation, selon le principe du payant de poids et de l’Unité Payante (UP).
Prenons deux situations. Une expédition pèse 800 kg, soit 0,8 tonne, et occupe 3,5 m³. Le volume est supérieur au poids exprimé en tonnes : l’assiette retenue est donc de 3,5 UP. À l’inverse, une caisse contenant du marbre ou un équipement particulièrement dense peut peser 2,4 tonnes et occupe seulement 1,6 m³. Dans ce cas, c’est le poids qui devient déterminant, avec une base de 2,4 UP. Cette règle explique pourquoi le poids affiché sur une balance ne suffit pas à estimer le coût d’un transport maritime en groupage.
Pourquoi le cubage doit être estimé avec précision ?
Une erreur de cubage peut créer un écart entre l’estimation initiale et la facturation définitive. L’emballage est important : une protection trop volumineuse augmente l’espace occupé sans nécessairement améliorer la sécurité de la marchandise. Une visite technique permet de relever les dimensions, d’identifier les meubles nécessitant un démontage et d’évaluer les contraintes d’accès. Le transporteur peut ensuite déterminer le volume prévisionnel, le type d’emballage et la solution logistique la plus adaptée.
Lorsque le volume augmente fortement, une comparaison entre groupage LCL et conteneur complet FCL peut également être pertinente. Le seuil à partir duquel cette solution devient intéressante dépend toutefois de la destination, des tarifs du moment, du cubage et des prestations nécessaires avant et après le transport maritime.
À retenir sur le cubage maritime
Le volume réel correspond à l’espace physiquement occupé par l’envoi. Le poids volumétrique traduit cet espace en équivalent de poids selon un ratio donné. Le volume taxable, quant à lui, correspond à la base retenue pour la facturation après comparaison du volume et du poids. Calculer le cubage maritime correctement permet d’obtenir une cotation plus fiable et d’éviter les mauvaises surprises liées à l’écart entre volume estimé et volume réellement expédié.