

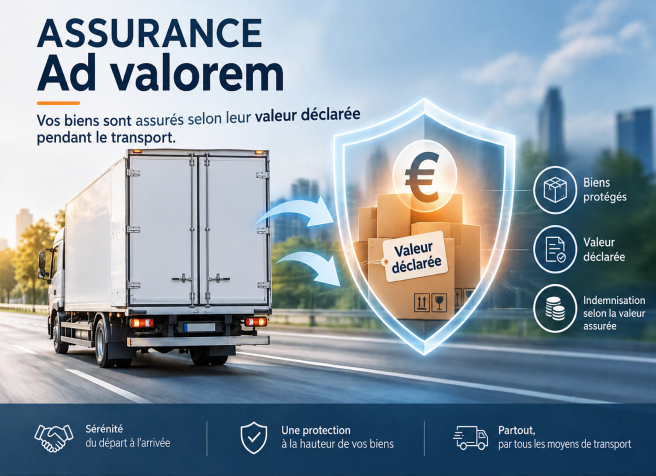
 Lors d’un déménagement international, l’assurance ad valorem repose sur une valeur déclarée des biens transportés. Cette valeur sert de référence selon les modalités prévues au contrat. Elle doit être établie avec soin, car une estimation trop faible peut limiter l’indemnisation possible, tandis qu’une valeur surévaluée peut augmenter le coût de la couverture sans garantir un remboursement supérieur au préjudice subi. Le calcul ne consiste donc pas uniquement à additionner les prix d’achat d’origine. Il faut tenir compte de la méthode de valorisation prévue par l’assureur, de la nature des biens et des conditions de garantie. Avant de retenir un montant, vérifiez les clauses du contrat proposé.
Comment fonctionne l’assurance ad valorem ?
Dans le domaine du transport, l’expression ad valorem désigne généralement une garantie calculée à partir de la valeur déclarée des biens. Les modalités exactes varient selon le contrat : risques couverts, exclusions, franchises, plafonds d’indemnisation et documents à fournir en cas de dommage. Il est important de ne pas confondre la valeur assurée et la valeur douanière. La première sert à déterminer la base de garantie prévue au contrat. La seconde répond aux règles applicables aux formalités douanières. Les montants utilisés peuvent donc différer.
Avant de souscrire, demandez notamment :
- quelle méthode de valorisation doit être appliquée ;
- quels biens doivent être déclarés individuellement ;
- si certains objets sont soumis à des plafonds ou à des exclusions ;
- quels justificatifs seront nécessaires en cas de sinistre ;
- quelles étapes du déménagement sont couvertes.
Calculer la valeur déclarée en plusieurs étapes
1. Établir un inventaire des biens à assurer
Commencez par dresser une liste des biens transportés. Regroupez les objets courants par catégories si le contrat le permet, mais identifiez séparément les pièces coûteuses ou présentant des caractéristiques particulières. Pour chaque bien important, relevez les informations utiles : nature, marque ou modèle, âge approximatif et état. Les photographies, factures et certificats disponibles peuvent servir à justifier l’estimation.
2. Déterminer la méthode de valorisation
Selon le contrat, l’assureur peut retenir une valeur de remplacement, une valeur d’usage ou une autre méthode définie dans ses conditions.
La valeur de remplacement correspond généralement au coût nécessaire pour remplacer le bien par un bien équivalent, selon les critères prévus au contrat.
- La valeur d’usage tient compte notamment de l’ancienneté et de l’état du bien.
- Ces notions ne sont pas interchangeables. Demandez à l’assureur quelle définition s’applique avant de calculer les montants.
3. Additionner les valeurs retenues
Lorsque le contrat demande une valeur globale, additionnez les estimations établies pour les différentes catégories de biens. À titre d’exemple, si les valeurs retenues sont de 8 000 € pour le mobilier, 2 500 € pour l’électroménager, 1 500 € pour l’informatique et 3 000 € pour les effets personnels, le total atteint 15 000 €. Cet exemple est uniquement illustratif : le montant à déclarer dépend de la méthode prévue au contrat et des biens effectivement couverts.
4. Vérifier les biens soumis à des conditions particulières
Les bijoux, montres, œuvres d’art, antiquités, collections et équipements professionnels peuvent faire l’objet de plafonds, d’exclusions ou d’une déclaration spécifique. Certains contrats exigent des factures, des photographies ou une expertise. Vérifiez également les conditions applicables aux biens emballés par le propriétaire. La couverture peut dépendre de la qualité de l’emballage et des circonstances du dommage.
Quels éléments comparer avant de choisir une assurance ?
La prime, la franchise et les plafonds
Le prix de la garantie ne suffit pas à comparer deux offres. Examinez aussi le montant de la franchise, les plafonds par objet, les exclusions et la méthode de calcul de l’indemnité. Deux contrats dont les primes sont proches peuvent prévoir des conditions très différentes en cas de sinistre.
Les étapes du déménagement couvertes
Vérifiez à quels moments la garantie s’applique : emballage, manutention, stockage temporaire, transport maritime ou routier, puis livraison. Les périodes couvertes peuvent varier d’un contrat à l’autre. Pour un déménagement international, demandez comment sont traités les risques de casse, d’humidité, de vol ou de dommage aux objets fragiles. Ne supposez pas qu’un risque est couvert sans l’avoir vérifié dans les conditions de garantie.
Les erreurs à éviter lors de la déclaration de valeur
- Indiquer un montant global sans méthode de calcul. Sans inventaire ou estimation détaillée, il peut être plus difficile de justifier la valeur déclarée.
- Sous-évaluer les biens pour réduire la prime. Une valeur insuffisante peut limiter l’indemnisation selon les modalités du contrat.
- Oublier les plafonds et les exclusions. Un objet coûteux peut n’être couvert que dans une certaine limite ou nécessiter une déclaration spécifique.
- Confondre valeur assurée et valeur douanière. Chaque document répond à un objectif différent. Suivez les instructions propres à l’assurance et aux formalités douanières.
Organisez votre déménagement avec Transports MARI
Pour établir une valeur déclarée cohérente, partez d’un inventaire complet et appliquez la méthode demandée par l’assureur. Prenez le temps de vérifier les plafonds, les exclusions et les justificatifs requis avant le départ. Transports MARI peut vous accompagner dans la préparation logistique de votre déménagement et vous aider à identifier les informations utiles à transmettre aux intervenants concernés.